Le PTZ 2026 reste la pièce maîtresse du plan de financement d’un premier achat immobilier. Le prêt à taux zéro a beaucoup bougé ces dernières années, mais il a conservé en 2026 le périmètre élargi issu du décret n° 2025-299 du 29 mars 2025 : toutes les communes de France sont désormais éligibles et les maisons individuelles neuves sont de nouveau finançables, après trois ans d’exclusion. La loi de finances pour 2026 n’a relevé ni les plafonds de ressources, ni les plafonds de coût d’opération, malgré plusieurs amendements qui proposaient une revalorisation de 25 %. Elle a en revanche ouvert le dispositif aux acquéreurs successifs d’un logement en bail réel solidaire, ce qui fluidifie un marché jusque-là bloqué à la revente.
Concrètement, les règles à connaître pour monter votre dossier cette année sont stables. Encore faut-il les lire correctement, car le montant du prêt à taux zéro ne tombe jamais du ciel : il résulte de la combinaison de quatre variables qui se croisent dans les barèmes officiels, à savoir la zone géographique du logement, le nombre de personnes destinées à l’occuper, le revenu fiscal de référence du foyer et la nature du bien acheté. Nous passons ici en revue les conditions d’éligibilité, les barèmes 2026, la méthode de calcul, la durée de remboursement et les erreurs qui font perdre plusieurs dizaines de milliers d’euros de financement gratuit.
PTZ 2026 : ce qui change et ce qui ne change pas
Avant d’entrer dans le détail des barèmes, il est utile de poser le cadre. Le prêt à taux zéro n’est pas un crédit comme les autres : c’est un prêt sans intérêts, sans frais de dossier, dont le coût est pris en charge par l’État sous forme de crédit d’impôt accordé à la banque. Il ne peut jamais financer seul une acquisition et vient obligatoirement en complément d’un prêt principal. Sa logique est sociale : plus vos revenus sont modestes, plus la part financée gratuitement est importante et plus le remboursement est repoussé dans le temps. Voici l’état du dispositif au 16 septembre 2026.
- Zonage : le PTZ couvre l’intégralité du territoire depuis le 1er avril 2025, zones A bis, A, B1, B2 et C comprises.
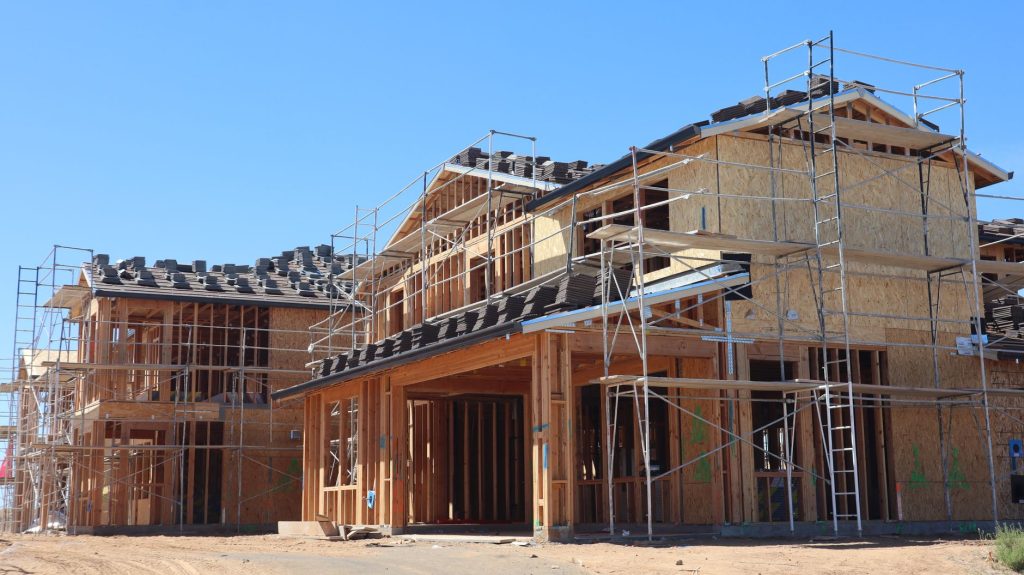
- Maisons individuelles neuves : de nouveau éligibles, mais avec des quotités de financement nettement inférieures à celles du logement collectif.
- Plafonds de ressources : inchangés en 2026, de 28 500 € à 161 700 € selon la zone et la taille du foyer.
- Plafonds de coût d’opération : inchangés également, la hausse de 25 % envisagée dans le budget n’a pas été retenue.
- Bail réel solidaire : nouveauté 2026, les acquéreurs successifs d’un logement en BRS peuvent désormais bénéficier du PTZ, et non plus seulement le premier acheteur.
- Ancien avec travaux : toujours réservé aux zones B2 et C, sous condition de travaux représentant au moins 25 % du coût total de l’opération.
Qui peut obtenir un prêt à taux zéro en 2026 ?
La condition de primo-accession
Le PTZ est réservé aux primo-accédants, une notion que l’administration entend de manière précise : vous ne devez pas avoir été propriétaire de votre résidence principale au cours des deux années précédant l’émission de l’offre de prêt. La formulation mérite d’être relue deux fois, car elle ouvre plus de portes qu’on ne l’imagine. Posséder un studio mis en location, une résidence secondaire, des parts de SCPI ou un terrain nu ne vous empêche pas de demander un PTZ, dès lors que vous étiez locataire ou hébergé pour votre logement principal. De même, un couple dont un seul membre a détenu sa résidence principale récemment sera exclu : la condition s’apprécie sur l’ensemble des personnes destinées à occuper le logement, sans exception.
Les exceptions à la règle des deux ans
Le code de la construction prévoit trois séries de situations dans lesquelles la condition de primo-accession est écartée, même si vous étiez propriétaire il y a moins de deux ans. Sont concernés les titulaires d’une carte mobilité inclusion portant la mention invalidité ou d’une allocation adulte handicapé, ainsi que les personnes dont le logement a été rendu définitivement inhabitable par une catastrophe naturelle ou technologique. La troisième hypothèse vise les bénéficiaires de l’allocation d’éducation de l’enfant handicapé. Ces exceptions sont d’application stricte et nécessitent des justificatifs formels. En dehors d’elles, un divorce, une mutation professionnelle ou la vente d’un bien pour cause de surendettement ne suffisent pas à lever la condition, contrairement à une idée reçue tenace.
Une résidence principale, pas un investissement locatif
Le logement financé doit devenir votre résidence principale, c’est-à-dire être occupé au moins huit mois par an, au plus tard un an après l’achèvement des travaux ou l’acquisition. Cette occupation doit se poursuivre pendant les six premières années du prêt. Mettre le bien en location avant ce terme expose au remboursement anticipé du capital restant dû, sauf tolérances expressément prévues : mobilité professionnelle à plus de cinquante kilomètres, divorce, invalidité, chômage de plus d’un an ou départ à la retraite. Si votre projet consiste à acheter pour louer, ce n’est pas le PTZ qu’il faut viser mais les dispositifs locatifs : nous détaillons par exemple les arbitrages entre micro-foncier et régime réel pour les revenus fonciers.
Les plafonds de revenus du PTZ 2026
Premier filtre de l’éligibilité : vos ressources. La banque compare le revenu fiscal de référence de l’année N-2, soit celui de 2024 pour une offre émise en 2026, au plafond correspondant à la zone du bien et au nombre d’occupants. Ces plafonds, fixés par l’article D. 31-10-3-1 du code de la construction et de l’habitation, n’ont pas été revalorisés cette année. Ils reposent sur un montant de base par zone, appliqué à une personne seule, que l’on multiplie ensuite par un coefficient familial croissant. Le tableau ci-dessous récapitule les seuils à ne pas dépasser.
| Personnes occupant le logement | Zone A et A bis | Zone B1 | Zone B2 | Zone C |
|---|---|---|---|---|
| 1 | 49 000 € | 34 500 € | 31 500 € | 28 500 € |
| 2 | 73 500 € | 51 750 € | 47 250 € | 42 750 € |
| 3 | 88 200 € | 62 100 € | 56 700 € | 51 300 € |
| 4 | 102 900 € | 72 450 € | 66 150 € | 59 850 € |
| 5 | 117 600 € | 82 800 € | 75 600 € | 68 400 € |
| 6 | 132 300 € | 93 150 € | 85 050 € | 76 950 € |
| 7 | 147 000 € | 103 500 € | 94 500 € | 85 500 € |
| 8 et plus | 161 700 € | 113 850 € | 103 950 € | 94 050 € |
Quel revenu la banque retient-elle exactement ?
La règle est plus subtile qu’une simple lecture de votre avis d’imposition. Le revenu pris en compte correspond au plus élevé de deux montants : d’une part la somme des revenus fiscaux de référence N-2 de toutes les personnes destinées à occuper le logement, d’autre part le coût total de l’opération divisé par neuf. Ce second terme, souvent ignoré, agit comme un garde-fou anti-abus : il empêche un ménage disposant d’un patrimoine important mais d’un revenu déclaré faible de capter la quotité maximale. Si vous achetez un bien à 450 000 €, le revenu retenu ne pourra jamais être inférieur à 50 000 €, quelle que soit votre feuille d’impôts. Pensez-y avant de vous projeter sur la tranche la plus favorable du barème.
Quotités : quelle part de l’achat le PTZ finance-t-il ?
Une fois l’éligibilité acquise, le montant du prêt dépend de la quotité, c’est-à-dire du pourcentage du coût de l’opération financé à taux zéro. Cette quotité varie selon deux paramètres : la tranche de revenus dans laquelle vous vous situez, numérotée de 1 pour les ménages les plus modestes à 4 pour ceux qui approchent le plafond, et la nature du logement. Le législateur assume ici un objectif de densification urbaine : le logement collectif est nettement mieux traité que la maison individuelle, avec un écart qui peut atteindre vingt points. Un même ménage n’obtiendra donc pas du tout le même prêt selon qu’il achète un appartement en résidence ou fait construire un pavillon.
| Tranche de revenus | Logement collectif neuf | Maison individuelle neuve | Différé de remboursement |
|---|---|---|---|
| Tranche 1 (revenus les plus modestes) | 50 % | 30 % | 10 ans |
| Tranche 2 | 40 % | 20 % | 8 ans |
| Tranche 3 | 40 % | 20 % | 2 ans |
| Tranche 4 (revenus les plus élevés) | 20 % | 10 % | 0 an |
Les plafonds de coût d’opération, second plafond à intégrer
La quotité ne s’applique pas au prix réel du bien mais à un coût d’opération plafonné. Pour une personne seule, ce plafond s’établit à 150 000 € en zones A bis et A, 135 000 € en zone B1, 110 000 € en zone B2 et 100 000 € en zone C. Il est ensuite multiplié par un coefficient familial qui progresse jusqu’à 2,4 pour un foyer de cinq personnes et plus, plafond au-delà duquel il n’augmente plus. Le coût d’opération retenu comprend le prix d’acquisition, les honoraires de négociation et, le cas échéant, le coût des travaux, mais il exclut les frais de notaire et les frais d’acte. Un achat à 400 000 € en zone A par un couple ne sera donc pris en compte qu’à hauteur de 225 000 €.
Quelles opérations sont finançables en 2026 ?
Le champ du prêt à taux zéro s’est élargi, mais il demeure bordé. Le logement neuf, collectif ou individuel, est éligible sur tout le territoire, qu’il s’agisse d’une vente en l’état futur d’achèvement, d’un contrat de construction de maison individuelle ou d’un logement achevé depuis moins de cinq ans jamais occupé. L’acquisition d’un logement social par son locataire bénéficie également du dispositif, avec des conditions de prix allégées. Le bail réel solidaire, qui dissocie la propriété du bâti de celle du terrain, entre pleinement dans le champ du PTZ, et c’est là que se situe la nouveauté de l’année : les acquéreurs qui rachètent un logement déjà vendu une première fois en BRS peuvent désormais mobiliser le prêt à taux zéro, alors qu’ils en étaient jusqu’ici exclus.
L’ancien reste le parent pauvre du dispositif. Seules les zones B2 et C, c’est-à-dire les territoires détendus, permettent de financer un logement existant, et uniquement si le programme de travaux représente au moins 25 % du coût total de l’opération. Ces travaux doivent améliorer la performance énergétique, créer de la surface habitable ou moderniser le logement, et doivent être achevés dans les trois ans suivant l’émission de l’offre. C’est une piste intéressante dans les villes moyennes, où le prix au mètre carré laisse de la marge pour une rénovation ambitieuse. Pensez alors à cumuler le PTZ avec les aides à la rénovation : notre guide sur MaPrimeRénov’ 2026 détaille les barèmes et les règles de cumul.
Durée, différé et remboursement
Le PTZ se rembourse sur une durée comprise entre dix et vingt-cinq ans, articulée en deux temps. Pendant la période de différé, vous ne versez aucune mensualité au titre du prêt à taux zéro : seul le prêt principal est remboursé. Ce différé dure dix ans en tranche 1, huit ans en tranche 2, deux ans en tranche 3 et disparaît en tranche 4. Vient ensuite la période d’amortissement, pendant laquelle le capital est remboursé par mensualités constantes. Cette mécanique allège fortement l’effort des premières années, celles où le budget d’un jeune ménage est le plus tendu, et améliore mécaniquement le taux d’endettement calculé par la banque au moment de l’instruction du dossier.
Exemple chiffré : un couple avec deux enfants en zone B1
Prenons un foyer de quatre personnes qui achète un appartement neuf à 260 000 € en zone B1, avec un revenu fiscal de référence 2024 de 48 000 €. Première vérification, le plafond de ressources pour quatre personnes en B1 s’établit à 72 450 € : le ménage est éligible. Deuxième étape, le coût d’opération retenu est plafonné à 135 000 € multipliés par le coefficient familial de 2,1, soit 283 500 €. Le prix de 260 000 € étant inférieur à ce plafond, il est retenu intégralement. Troisième étape, avec 48 000 € de revenus et quatre occupants, le ménage se situe dans une tranche intermédiaire ouvrant droit à une quotité de 40 %. Le PTZ s’élève donc à 104 000 €, avec un différé de huit ans.
Le gain est considérable. Sur un prêt classique de même montant à 3,4 % sur vingt ans, les intérêts auraient représenté près de 38 000 €. Le prêt à taux zéro fait disparaître cette charge et, en décalant le début des remboursements, il libère de la capacité mensuelle pour absorber les autres dépenses d’une installation. Attention toutefois à un effet de seuil bien connu : quelques centaines d’euros de revenu fiscal en plus peuvent faire basculer dans la tranche supérieure et amputer le prêt de plusieurs dizaines de milliers d’euros. Si vous êtes à la limite, l’année de dépôt du dossier devient un paramètre stratégique à part entière.
Le prêt à taux zéro ne se négocie pas, il se calcule. Aucune banque ne peut vous en accorder plus que le barème, mais beaucoup de dossiers passent à côté du montant maximal faute d’avoir vérifié la zone exacte de la commune et le nombre d’occupants déclarés.
Le conseil de la rédaction
Avant de signer quoi que ce soit, faites calculer votre PTZ par deux établissements différents. Le barème est réglementaire, mais son application ne l’est pas toujours : les erreurs les plus fréquentes portent sur le zonage retenu pour la commune, qui a évolué lors des derniers arrêtés de révision, et sur le nombre de personnes déclarées occupantes, un enfant en garde alternée comptant pour une personne à part entière. Vérifiez aussi la cohérence entre le coût d’opération transmis à la banque et celui figurant au compromis : les honoraires de négociation entrent dans l’assiette, les frais d’acte n’y entrent pas. Un simple écart de périmètre peut coûter plusieurs milliers d’euros de financement gratuit, et il est pratiquement impossible de faire rectifier un PTZ après l’émission de l’offre.
Les erreurs qui coûtent cher
Le prêt à taux zéro souffre d’une réputation de dispositif automatique alors qu’il obéit à une mécanique assez rigide, où chaque paramètre mal renseigné se paie comptant. Les dossiers que nous voyons échouer ou sous-performer se ressemblent étrangement, et les causes tiennent presque toujours à une vérification qui n’a pas été faite au bon moment. Voici les piges les plus fréquentes.
- Demander le PTZ trop tard : il doit être intégré au plan de financement dès la demande de prêt principal, pas ajouté après l’émission de l’offre.
- Se tromper d’année de référence : c’est bien le revenu fiscal N-2 qui compte, soit celui de 2024 pour une offre émise en 2026.
- Oublier la règle du coût divisé par neuf, qui peut faire basculer dans une tranche supérieure un ménage à faible revenu déclaré.
- Confondre prix de vente et coût d’opération retenu, et se projeter sur un montant de prêt impossible à obtenir.
- Louer le bien avant six ans sans relever d’un cas de mobilité autorisé, ce qui déclenche l’exigibilité du capital restant dû.
- Négliger le coût global : un PTZ généreux ne compense jamais un prix d’achat excessif, d’où l’intérêt de faire estimer le bien avant de vous engager.
PTZ et fiscalité : les points à anticiper
Le prêt à taux zéro n’ouvre droit à aucune réduction d’impôt supplémentaire, et les intérêts d’emprunt d’une résidence principale ne sont plus déductibles depuis 2011. Son avantage est purement financier, mais il s’accompagne de conséquences fiscales indirectes qu’il vaut mieux intégrer au budget. Devenir propriétaire signifie d’abord entrer dans le champ de la taxe foncière, avec toutefois une bonne nouvelle pour le neuf : les constructions nouvelles bénéficient d’une exonération de taxe foncière sur les propriétés bâties pendant les deux années qui suivent l’achèvement, sous réserve d’avoir déposé la déclaration H1 ou H2 dans les quatre-vingt-dix jours. Notre article consacré à la taxe foncière 2026 détaille le calendrier et les recours possibles.
Pensez également à la déclaration d’occupation des biens immobiliers, obligatoire pour tout nouveau propriétaire sur l’espace personnel du site des impôts. Enfin, si vous revendez avant la fin du prêt, sachez que la plus-value réalisée sur une résidence principale est totalement exonérée d’impôt et de prélèvements sociaux, sans condition de durée de détention. Le PTZ peut alors être transféré sur le nouveau logement si la banque l’accepte et si vous continuez à remplir les conditions d’occupation, ou remboursé par anticipation sans indemnité. Cette portabilité n’est jamais automatique : elle se négocie au cas par cas et mérite d’être évoquée dès la signature.
Questions fréquentes sur le PTZ 2026
Peut-on cumuler le PTZ avec d’autres prêts aidés ?
Oui, et c’est même la logique du dispositif puisque le prêt à taux zéro ne peut jamais financer seul une acquisition. Il se combine avec un prêt bancaire classique, mais aussi avec le prêt d’accession sociale, le prêt Action Logement réservé aux salariés d’entreprises du secteur privé assujetties à la participation, l’éco-prêt à taux zéro dédié aux travaux de rénovation énergétique et les aides des collectivités locales. Beaucoup de régions, départements et intercommunalités proposent des prêts bonifiés ou des subventions à la primo-accession qui passent sous les radars. Un passage par l’agence départementale d’information sur le logement de votre secteur permet souvent de découvrir deux ou trois aides ignorées.
Le PTZ est-il transférable en cas de déménagement ?
Le transfert est possible mais reste une faculté laissée à l’appréciation de la banque, qui vérifiera que le nouveau logement respecte les conditions d’éligibilité et qu’il devient bien votre résidence principale. En pratique, les établissements acceptent plus volontiers un transfert lorsque le nouveau bien se situe dans une zone équivalente ou plus tendue. À défaut d’accord, le capital restant dû devient exigible lors de la vente, sans indemnité de remboursement anticipé, ce qui reste supportable puisque aucun intérêt n’a couru. Anticipez ce point si vous savez déjà que votre horizon dans le logement est inférieur à six ans.
Un enfant en garde alternée compte-t-il dans le foyer ?
Oui. Le nombre de personnes destinées à occuper le logement inclut les enfants en résidence alternée, même s’ils ne sont pas rattachés à votre foyer fiscal. Cette précision n’est pas anodine : passer de deux à trois occupants relève le plafond de ressources de 50 % et le plafond de coût d’opération de 20 %, ce qui peut suffire à rendre éligible un dossier rejeté en première lecture. Fournissez le jugement ou la convention homologuée à la banque pour appuyer la déclaration. C’est l’un des rares leviers réellement actionnables sur un barème par ailleurs totalement fermé à la négociation.
Que se passe-t-il si mes revenus augmentent après l’obtention du prêt ?
Rien. L’éligibilité s’apprécie une seule fois, à la date d’émission de l’offre de prêt, sur la base du revenu fiscal de référence N-2. Une promotion, un changement d’emploi ou la mise en location d’un autre bien postérieurs à cette date ne remettent pas en cause le prêt, ni sa quotité, ni son différé. Seule l’obligation d’occupation à titre de résidence principale pendant six ans continue de produire ses effets. Cette sécurité juridique est appréciable pour les jeunes actifs dont la trajectoire salariale progresse vite dans les premières années de carrière.
Le PTZ finance-t-il les frais de notaire ?
Non. Le coût d’opération retenu pour le calcul exclut expressément les frais d’acte notarié et les droits de mutation. Le PTZ peut néanmoins servir d’apport de fait aux yeux de la banque, ce qui permet dans certains montages de mobiliser votre épargne disponible pour couvrir ces frais plutôt que pour l’apport. Dans le neuf, ces frais sont réduits à 2 à 3 % du prix contre 7 à 8 % dans l’ancien, ce qui constitue un argument supplémentaire en faveur d’une acquisition en état futur d’achèvement lorsque le PTZ est mobilisé.
Ce qu’il faut retenir
Le PTZ 2026 conserve l’architecture issue de la réforme d’avril 2025 : couverture nationale, retour des maisons individuelles neuves, quatre tranches de revenus et des quotités allant de 10 à 50 % selon le profil et le type de bien. Les plafonds de ressources comme de coût d’opération sont restés stables cette année, la seule évolution notable étant l’ouverture aux acquéreurs successifs en bail réel solidaire. Pour en tirer le meilleur parti, vérifiez la zone exacte de la commune, comptez précisément les occupants, maîtrisez la règle du coût divisé par neuf et faites simuler votre dossier avant même de signer un compromis.
Cet article a une vocation informative et générale. Il ne constitue pas un conseil personnalisé : les barèmes et conditions du prêt à taux zéro peuvent évoluer, et chaque situation mérite d’être étudiée avec votre banque, un courtier ou un conseiller en gestion de patrimoine.

Baptiste rédige des articles consacrés à la fiscalité, à l’épargne et aux mécanismes d’optimisation prévus par la réglementation. Son approche repose sur l’analyse des règles fiscales et leur mise en perspective concrète, afin d’aider les lecteurs à mieux appréhender leur situation et leurs obligations.