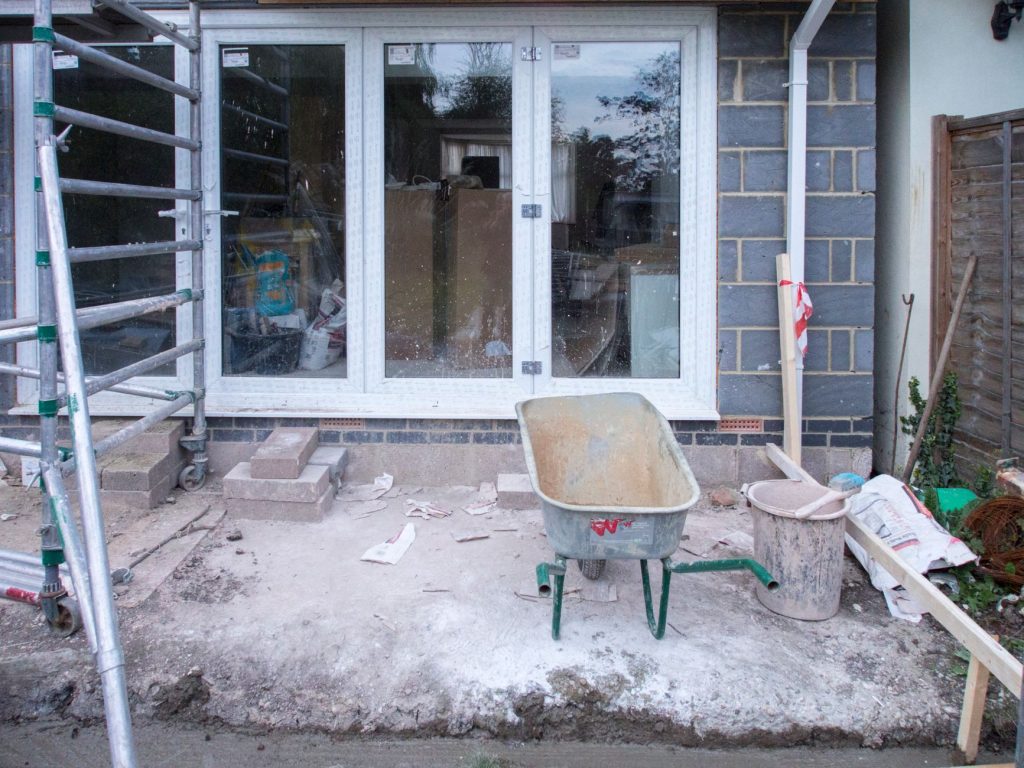
Vous avez agrandi votre maison, créé une véranda, installé une piscine ou monté un abri de jardin ? Quelques semaines après la fin du chantier, un avis d’imposition auquel personne ne pensait arrive dans la boîte aux lettres : la taxe d’aménagement. Souvent découverte au dernier moment, elle représente pourtant plusieurs milliers d’euros sur une construction neuve, et sa mécanique n’a rien d’intuitif. Une bonne nouvelle toutefois : la taxe d’aménagement 2026 recule pour la première fois depuis sa création, la valeur forfaitaire au mètre carré étant ramenée à 892 € hors Île-de-France et 1 011 € en Île-de-France. Encore faut-il savoir quelle surface est réellement taxable, quels taux s’appliquent dans votre commune et quelles exonérations vous pouvez réclamer. Ce guide reprend le mécanisme de bout en bout, avec les montants en vigueur, des exemples chiffrés et le calendrier déclaratif à respecter pour éviter un redressement.
Taxe d’aménagement : de quoi parle-t-on exactement ?
La taxe d’aménagement est un impôt d’urbanisme perçu au profit des collectivités locales. Son principe est simple : celui qui construit, agrandit ou aménage participe au financement des équipements publics que son projet rend nécessaires, comme les voiries, les réseaux ou les écoles. Elle n’a donc rien à voir avec un impôt annuel : il s’agit d’un prélèvement ponctuel, dû une seule fois, au titre d’une autorisation d’urbanisme ou d’une construction réalisée sans autorisation. Depuis le transfert de sa gestion à la Direction générale des finances publiques, ce n’est plus la mairie qui liquide la taxe mais l’administration fiscale, ce qui a déplacé la charge déclarative vers le propriétaire lui-même. C’est précisément ce changement qui piège beaucoup de particuliers : sans déclaration spontanée de votre part, vous êtes en situation d’omission.
Quels travaux déclenchent la taxe
Le fait générateur n’est pas le permis lui-même mais la création de surface close et couverte, ou l’aménagement d’une installation expressément visée par la loi. Concrètement, sont concernées les opérations suivantes :
- la construction d’une maison individuelle, d’un immeuble ou d’un local professionnel ;
- l’extension d’un bâtiment existant : véranda, surélévation, garage accolé, pièce supplémentaire ;
- l’aménagement d’un comble ou d’un sous-sol qui crée de la surface de plancher habitable ;
- l’installation d’un abri de jardin, d’un carport fermé, d’une serre ou d’un pigeonnier ;
- la construction d’une piscine, couverte ou non ;
- la création d’emplacements de stationnement non couverts ;
- l’implantation d’éoliennes de plus de douze mètres et de panneaux photovoltaïques au sol.
À l’inverse, un simple ravalement, le remplacement d’une chaudière, la réfection d’une toiture ou la pose d’une terrasse de plain-pied non couverte ne créent aucune surface taxable. Les travaux de rénovation énergétique financés par MaPrimeRénov’ échappent eux aussi à la taxe, sauf s’ils s’accompagnent d’une extension.
Qui doit la payer
Le redevable est le bénéficiaire de l’autorisation d’urbanisme, c’est-à-dire le titulaire du permis de construire, du permis d’aménager ou de la déclaration préalable. Lorsque les travaux ont été réalisés sans autorisation, l’administration se tourne vers le responsable de la construction illégale, propriétaire du terrain le plus souvent. En cas de vente du bien avant la fin du chantier, la dette suit en principe le titulaire initial de l’autorisation, sauf transfert formel du permis à l’acquéreur : ce point mérite d’être tranché noir sur blanc dans l’acte, au même titre que la répartition de la taxe foncière ou le calcul des frais de notaire. Notez enfin que la taxe est due même si le projet n’est finalement pas achevé dans les formes prévues, dès lors que la surface a bien été créée.
Valeurs forfaitaires 2026 : une baisse inédite
La taxe ne se calcule jamais sur le coût réel des travaux. L’administration applique une valeur forfaitaire au mètre carré, revalorisée chaque 1er janvier en fonction de l’indice du coût de la construction. Jusqu’à présent, cette valeur n’avait jamais fait autre chose que grimper. En 2026, elle recule de 2,4 %, ce qui allège mécaniquement la facture de tous les projets déposés ou achevés cette année. Sur une maison de 120 m², l’économie atteint une centaine d’euros par rapport au barème précédent : ce n’est pas spectaculaire, mais le mouvement mérite d’être souligné dans un paysage fiscal immobilier plutôt orienté à la hausse. Voici les bases à retenir pour vos calculs.
| Élément taxé | Base forfaitaire 2026 | Précision |
|---|---|---|
| Surface de plancher hors Île-de-France | 892 €/m² | Contre 914 €/m² en 2025 (– 2,4 %) |
| Surface de plancher en Île-de-France | 1 011 €/m² | Contre 1 036 €/m² en 2025 |
| Piscine | 251 €/m² | Surface du bassin, couvert ou non |
| Emplacement de stationnement non couvert | 2 928 € | Par place ; majorable par délibération |
| Éolienne de plus de 12 mètres | 3 000 € | Par éolienne |
| Panneaux photovoltaïques au sol | 10 €/m² | Surface de la centrale |
Attention à la date de référence : c’est la valeur en vigueur à la date du fait générateur qui s’applique, autrement dit la délivrance de l’autorisation ou, à défaut, l’achèvement de la construction irrégulière. Un permis obtenu en décembre 2025 reste donc taxé sur la base de 914 €/m², même si le chantier se termine en 2026. Inutile d’espérer un recalcul à la baisse : l’administration ne revient pas sur une base déjà figée.
Comment calculer la taxe d’aménagement en 2026
La formule tient en une ligne : surface taxable × valeur forfaitaire × (taux communal + taux départemental + taux régional en Île-de-France). Chacun de ces trois paramètres mérite pourtant un examen attentif, car c’est là que se nichent les écarts de plusieurs milliers d’euros entre deux projets a priori comparables.
La surface taxable, une notion piégeuse
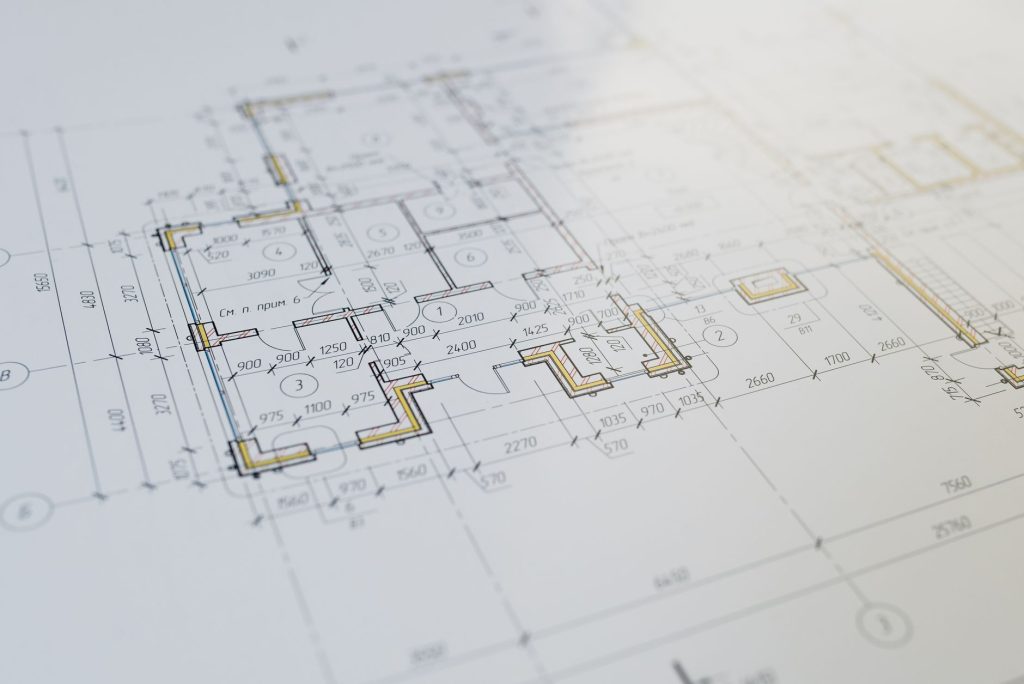
La surface taxable correspond à la somme des surfaces de plancher de chaque niveau clos et couvert, calculée à partir du nu intérieur des façades, sous une hauteur de plafond supérieure à 1,80 mètre. Ce n’est ni la surface habitable de la loi Carrez, ni l’emprise au sol du permis de construire, et confondre les trois conduit très vite à une déclaration erronée. Se déduisent notamment l’épaisseur des murs extérieurs, les trémies d’escalier et d’ascenseur, ainsi que les combles dont la hauteur reste inférieure à 1,80 mètre. En revanche, un garage fermé, une cave aménagée, un cellier ou une buanderie comptent bel et bien, ce que beaucoup de propriétaires oublient de déclarer.
Les taux votés par les collectivités
La part communale ou intercommunale est fixée librement entre 1 % et 5 %, et peut être portée jusqu’à 20 % dans les secteurs où le projet oblige la commune à créer des voiries ou des réseaux supplémentaires. La part départementale, elle, ne peut excéder 2,5 %, et la région Île-de-France ajoute une part plafonnée à 1 %. Rien n’est donc automatique : deux communes voisines peuvent afficher 1 % et 5 %, soit un rapport de un à cinq sur la part la plus lourde. Avant de signer un compromis sur un terrain à bâtir, demandez en mairie ou consultez la délibération en ligne pour connaître le taux applicable à la parcelle et vérifier l’absence de secteur à taux majoré.
L’abattement de 50 % sur les 100 premiers mètres carrés
C’est l’allégement le plus utile pour un particulier : les cent premiers mètres carrés d’un local à usage d’habitation principale bénéficient d’un abattement de 50 % sur la valeur forfaitaire. Attention toutefois, ce plafond de 100 m² est apprécié globalement, habitation et annexes confondues. Si votre maison a déjà consommé la totalité du quota, l’abri de jardin construit trois ans plus tard sera taxé plein tarif. À l’inverse, s’il reste vingt mètres carrés disponibles, la véranda pourra en profiter partiellement. Le même abattement s’applique aux logements sociaux financés par un prêt aidé ainsi qu’aux locaux industriels et artisanaux, sans limite de surface dans ce dernier cas.
Trois exemples chiffrés
Pour rendre tout cela concret, prenons une commune de province appliquant un taux communal de 4 % et un taux départemental de 2,5 %, soit 6,5 % au total, avec une valeur forfaitaire de 892 €/m². Les résultats parlent d’eux-mêmes.
| Projet | Surface taxable | Base après abattement | Taxe due à 6,5 % |
|---|---|---|---|
| Abri de jardin (quota 100 m² épuisé) | 15 m² | 13 380 € | 870 € |
| Véranda sur maison existante | 20 m² | 17 840 € | 1 160 € |
| Piscine enterrée | 30 m² de bassin | 7 530 € | 489 € |
| Maison neuve en résidence principale | 120 m² | 62 440 € | 4 059 € |
La dernière ligne mérite un mot d’explication : les cent premiers mètres carrés sont valorisés à 446 € grâce à l’abattement, soit 44 600 €, auxquels s’ajoutent les vingt mètres carrés restants à 892 €, soit 17 840 €. En Île-de-France, avec 1 011 €/m² et une part régionale de 1 %, la même maison dépasserait 5 300 €. Le poste n’est donc pas anecdotique dans un budget de construction, et il gagne à être intégré au plan de financement dès l’avant-projet plutôt que découvert après la remise des clés.
La taxe d’aménagement n’est pas calculée sur ce que vous avez dépensé, mais sur ce que vous avez créé : un modèle de maison low cost et une villa d’architecte de même surface acquittent exactement la même taxe.
Les exonérations à connaître
Toutes les surfaces créées ne sont pas taxées. La loi prévoit des exonérations de plein droit, qui s’appliquent automatiquement, et des exonérations facultatives, qui dépendent d’une délibération de votre commune ou de votre département. Dans les deux cas, encore faut-il les signaler correctement sur la déclaration, faute de quoi l’avis arrivera avec la taxe pleine.
Les exonérations de plein droit
- les constructions dont la surface taxable totale n’excède pas 5 m² : c’est l’exonération la plus connue, celle du petit abri de jardin ;
- les logements sociaux financés par un prêt locatif aidé d’intégration ;
- les bâtiments à usage agricole, serres de production et locaux d’élevage ;
- la reconstruction à l’identique d’un bâtiment détruit depuis moins de dix ans par un sinistre ;
- les aménagements prescrits par un plan de prévention des risques ;
- les surfaces situées dans un périmètre d’opération d’intérêt national ou couvertes par une convention de projet urbain partenarial.
Le seuil de 5 m² s’apprécie projet par projet, et non abri par abri : deux constructions de 4 m² déclarées ensemble totalisent 8 m² et deviennent taxables. Inutile d’espérer découper artificiellement une opération, l’administration reconstitue l’ensemble.
Les exonérations facultatives
Votre commune peut, par délibération, exonérer totalement ou partiellement certaines catégories de constructions. Les cas les plus fréquents concernent :
- les abris de jardin, serres de jardin et pigeonniers d’une surface maximale de 20 m² soumis à déclaration préalable ;
- les maisons de santé et certains commerces de détail de petite surface ;
- les immeubles classés ou inscrits au titre des monuments historiques ;
- les surfaces à usage de stationnement intégrées au bâti ;
- les logements bénéficiant d’un prêt conventionné, pour la part excédant les 100 m² déjà abattus.
Ces délibérations doivent être adoptées avant le 1er juillet pour s’appliquer à compter de l’année suivante. Un coup de fil au service urbanisme de votre mairie suffit généralement à savoir si l’abri de jardin de 15 m² que vous prévoyez sera taxé ou non. C’est un réflexe à prendre au même titre que la vérification du zonage pour la taxe d’habitation sur résidence secondaire.
La déclaration dans les 90 jours suivant l’achèvement
C’est le point qui piège le plus de propriétaires depuis la réforme. Vous disposez de 90 jours à compter de l’achèvement des travaux pour déclarer les éléments nécessaires à la liquidation de la taxe, directement sur impots.gouv.fr, dans le service « Gérer mes biens immobiliers ». L’achèvement s’entend au sens fiscal : le local est utilisable, même si quelques finitions restent à faire. Les professionnels et les opérations les plus complexes peuvent encore passer par le formulaire 6840-SD. La démarche se déroule en quatre temps :
- connectez-vous à votre espace particulier, puis ouvrez l’onglet « Biens immobiliers » ;
- sélectionnez le bien concerné et l’autorisation d’urbanisme rattachée ;
- renseignez la date d’achèvement, la surface taxable par niveau, la destination des locaux et les éléments d’assiette spécifiques comme la piscine ou les places de parking ;
- cochez les exonérations applicables et validez : un accusé de réception est mis à disposition, conservez-le.
La même déclaration sert à mettre à jour la valeur locative cadastrale du bien, ce qui explique la hausse de la taxe foncière constatée l’année suivant des travaux d’extension. Passer sous silence une véranda pour éviter les deux impositions est une mauvaise idée : les services fiscaux exploitent désormais les prises de vue aériennes et la détection automatisée des piscines, avec une efficacité redoutable.
Le paiement : une ou deux échéances
Le calendrier dépend du montant et de la taille du projet. Pour les opérations de moins de 5 000 m², si la taxe reste inférieure à 1 500 €, un titre de perception unique est émis à partir du quatre-vingt-dixième jour suivant l’achèvement. Au-delà de 1 500 €, le montant est divisé en deux fractions égales : la première exigible à compter de ce même délai de 90 jours, la seconde six mois plus tard. Les grandes opérations de plus de 5 000 m² relèvent d’un régime d’acomptes versés dès le neuvième et le dix-huitième mois suivant la délivrance de l’autorisation. Le règlement s’effectue en ligne, par prélèvement ou par virement, selon les modalités indiquées sur l’avis. En cas de difficulté de trésorerie, un échelonnement peut être sollicité auprès du service gérant le dossier, mais il n’est jamais automatique et doit être demandé avant la date limite.
Ne pas oublier la taxe d’archéologie préventive
Sur le même avis apparaît souvent une seconde ligne, la taxe d’archéologie préventive. Elle finance les diagnostics archéologiques réalisés avant les travaux d’aménagement et s’applique à un taux national de 0,40 % de la valeur forfaitaire. Son assiette est proche de celle de la taxe d’aménagement mais pas identique : l’abattement de 50 % joue également, en revanche les exonérations facultatives votées par les collectivités ne lui sont pas transposables. Sur notre maison de 120 m², elle représente environ 250 €, soit un complément modeste mais à anticiper. Pour les travaux affectant le sous-sol sans création de surface, une redevance distincte, fixée à 0,69 € par mètre carré pour 2026, peut être réclamée aux aménageurs. Le délai de prescription est ici de quatre ans à compter du fait générateur.
Le conseil de la rédaction
Avant de déposer votre déclaration préalable, demandez au service urbanisme de votre mairie le taux communal en vigueur sur la parcelle et la liste des exonérations facultatives votées. Cette démarche gratuite prend dix minutes et permet souvent de redécouper le projet intelligemment : un abri ramené de 21 à 20 m² peut basculer dans une exonération locale, et une pièce dont la hauteur sous plafond passe sous 1,80 mètre disparaît de la surface taxable. Conservez ensuite pendant au moins quatre ans les plans cotés, l’accusé de déclaration et l’avis reçu : c’est ce dossier qui vous permettra de faire corriger une erreur de surface sans discussion interminable.
Erreur, oubli, contestation : quels recours ?
Une erreur de surface est vite arrivée, dans un sens comme dans l’autre. Si vous constatez que l’avis retient une surface supérieure à la réalité, ou que l’abattement de 50 % n’a pas été appliqué, adressez une réclamation contentieuse au service mentionné sur le titre de perception, en joignant les plans cotés et la déclaration déposée. La contestation ne suspend pas l’obligation de payer, sauf demande expresse de sursis de paiement. Si vous avez au contraire oublié de déclarer, mieux vaut régulariser spontanément : l’administration dispose de plusieurs années pour redresser, et la pénalité encourue en cas de construction non déclarée atteint 80 % du montant de la taxe. Une démarche volontaire, même tardive, est systématiquement mieux accueillie qu’une omission découverte lors d’un contrôle ou d’une vente.
Questions fréquentes sur la taxe d’aménagement
Un abri de jardin de 5 m² est-il vraiment exonéré ?
Oui, dès lors que la surface taxable totale du projet n’excède pas 5 m². Un abri de 4,90 m² échappe donc à la taxe, un abri de 5,20 m² y est soumis en totalité, et non sur le seul dépassement. Le calcul se fait au nu intérieur, sous une hauteur supérieure à 1,80 mètre : un modèle annoncé à 5 m² hors tout peut donc rester sous le seuil.
La taxe d’aménagement est-elle déductible des revenus fonciers ?
Non. Comme les autres taxes d’urbanisme, elle est considérée comme un élément du coût de construction et non comme une charge déductible. En revanche, elle s’intègre au prix de revient du bien et vient donc majorer le prix d’acquisition retenu pour le calcul d’une future plus-value immobilière, ce qui n’est pas neutre à la revente.
Que se passe-t-il si je renonce au projet après le permis ?
Si l’autorisation est périmée ou si vous obtenez un retrait du permis sans avoir commencé les travaux, aucune surface n’a été créée et la taxe n’est pas due. Si un titre a déjà été émis, il faut demander sa décharge en justifiant l’abandon, idéalement par une déclaration d’ouverture de chantier restant vierge.
Peut-on payer la taxe d’aménagement en plusieurs fois ?
Le fractionnement en deux échéances de six mois d’intervalle est automatique dès que le montant dépasse 1 500 € pour un projet de moins de 5 000 m². En dessous de ce seuil, un paiement unique est réclamé, mais un échelonnement gracieux peut être sollicité auprès du comptable public en cas de difficulté réelle.
La surface d’un garage compte-t-elle ?
Un garage clos et couvert d’une hauteur supérieure à 1,80 mètre entre bien dans la surface taxable, y compris s’il n’est pas chauffé. Il peut toutefois bénéficier de l’abattement de 50 % s’il constitue une annexe de la résidence principale et que le quota de 100 m² n’est pas encore épuisé. Un carport ouvert sur trois côtés, lui, n’est pas taxé au titre de la surface de plancher.
Cet article est fourni à titre informatif et ne constitue pas un conseil personnalisé. Les taux communaux et départementaux, comme les exonérations facultatives, varient d’une collectivité à l’autre : vérifiez toujours votre situation auprès du service urbanisme de votre mairie, de votre centre des finances publiques ou d’un professionnel du droit avant de prendre une décision.

Baptiste rédige des articles consacrés à la fiscalité, à l’épargne et aux mécanismes d’optimisation prévus par la réglementation. Son approche repose sur l’analyse des règles fiscales et leur mise en perspective concrète, afin d’aider les lecteurs à mieux appréhender leur situation et leurs obligations.