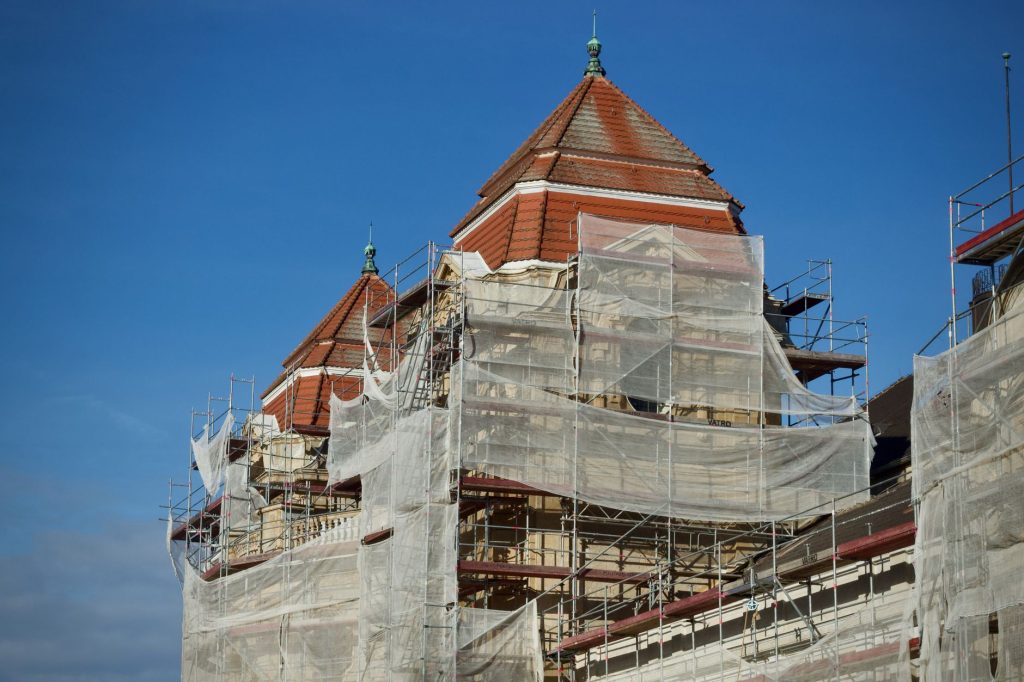
Le ravalement de façade fait partie de ces travaux lourds que tout propriétaire finit par affronter : il redonne son éclat au bâtiment, protège durablement les murs et s’impose parfois par arrêté municipal. Reste la question qui fâche : ce chantier souvent facturé plusieurs milliers d’euros ouvre-t-il droit à un avantage fiscal ? La réponse dépend entièrement de votre situation. Pour votre résidence principale, il n’existe aujourd’hui aucun crédit d’impôt dédié au ravalement de façade. En revanche, un propriétaire bailleur peut, lui, déduire ces dépenses de ses revenus fonciers et, dans bien des cas, créer un déficit foncier qui allège son impôt sur le revenu. Ce guide 2026 fait le tri entre les idées reçues et les règles réellement applicables, chiffres à l’appui.
Ravalement de façade : un chantier technique aux enjeux fiscaux variables
Sous le mot « ravalement » se cache une réalité très hétérogène. Un simple nettoyage haute pression suivi d’une mise en peinture n’a ni le coût, ni la portée technique d’une réfection complète des enduits accompagnée d’une isolation thermique par l’extérieur. Or l’administration fiscale ne raisonne pas sur l’étiquette du devis, mais sur la nature exacte des travaux et sur l’usage du bien. Un ravalement purement esthétique, un ravalement de réparation et un ravalement doublé d’une amélioration énergétique ne suivent pas le même chemin fiscal. C’est cette distinction qui explique pourquoi deux voisins peuvent obtenir des résultats radicalement différents pour un chantier en apparence identique.
Trois paramètres commandent le traitement fiscal de votre ravalement. Le premier est la destination du logement : occupez-vous le bien, ou le louez-vous ? Le deuxième est le régime d’imposition de vos loyers, lorsque le bien est loué. Le troisième est la présence, ou non, d’un volet énergétique dans le chantier. Ces trois curseurs, combinés, dessinent des situations très contrastées. Gardez-les en tête : ils reviennent en fil rouge tout au long de cet article, car ce sont eux, et non le montant de la facture, qui déterminent l’économie que vous pouvez espérer.
Résidence principale : ni déduction, ni crédit d’impôt spécifique
Commençons par la situation la plus fréquente et la plus décevante. Si vous ravalez la façade de la maison que vous habitez, vous ne pouvez rien déduire de votre revenu imposable au titre de ce chantier. Les dépenses liées à la résidence principale relèvent de la vie privée : elles n’entrent dans aucune catégorie de revenus et ne génèrent donc aucune charge déductible. L’ancien crédit d’impôt pour la transition énergétique (CITE), qui avait pu couvrir certains postes, a été supprimé et remplacé par des aides versées sous forme de primes, et non par une réduction directe de l’impôt. Autrement dit, un ravalement esthétique de votre pavillon reste intégralement à votre charge sur le plan fiscal.
Tout n’est pas perdu pour autant. Dès lors que le ravalement embarque une amélioration de la performance énergétique, typiquement une isolation thermique par l’extérieur, vous basculez dans l’univers des aides à la rénovation. MaPrimeRénov’, les certificats d’économie d’énergie et l’éco-prêt à taux zéro peuvent alors prendre le relais. Ces dispositifs ne diminuent pas votre impôt sur le revenu ligne à ligne : ils financent une partie du chantier en amont ou par un prêt bonifié. Le réflexe utile consiste donc, pour un occupant, à raisonner en logique de subvention plutôt qu’en logique de déduction fiscale.
Propriétaire bailleur : le ravalement déductible des revenus fonciers
Changez de casquette et devenez bailleur : le paysage se transforme du tout au tout. Lorsque vous louez un logement nu et que vous déclarez vos loyers au régime réel, le ravalement de façade constitue une charge déductible de vos revenus fonciers. La logique est simple : ces travaux permettent de conserver le bien en état et de continuer à percevoir des loyers, ils sont donc engagés dans l’intérêt de votre activité locative. Vous retranchez le montant payé dans l’année de vos loyers encaissés, ce qui réduit mécaniquement votre bénéfice foncier imposable et, avec lui, votre impôt comme vos prélèvements sociaux.
Les trois conditions à réunir
La déduction n’est pas automatique. Elle suppose de respecter un cadre précis, faute de quoi le fisc peut réintégrer la dépense. Avant d’inscrire le moindre euro sur votre déclaration, vérifiez que votre situation coche bien les cases suivantes :
- Un bien effectivement loué ou destiné à la location : un logement vacant que vous n’offrez pas réellement à la location ferme la porte à la déduction.
- Une location nue au régime réel : le régime réel devient obligatoire au-delà de 15 000 € de revenus fonciers annuels, mais vous pouvez aussi l’choisir volontairement en-deçà pour déduire vos travaux.
- Des travaux d’entretien ou de réparation, et non de construction ou d’agrandissement : le ravalement, qui remet la façade en état, entre dans la première catégorie ; une extension, non.
Attention au piège du micro-foncier. Si vos loyers annuels ne dépassent pas 15 000 € et que vous restez au régime micro, vous bénéficiez d’un abattement forfaitaire de 30 %, censé couvrir l’ensemble de vos charges. Dans ce cas, impossible de déduire en plus le ravalement : l’abattement est réputé tout inclure. Une année de gros travaux justifie donc souvent d’opter pour le réel, quitte à s’y engager pour trois ans. Le tableau ci-dessous récapitule le sort du ravalement selon votre profil.
| Situation du propriétaire | Déduction du revenu | Crédit d’impôt | Aides possibles |
|---|---|---|---|
| Résidence principale (occupant) | Non | Non | MaPrimeRénov’, éco-PTZ, CEE si volet énergétique |
| Résidence secondaire non louée | Non | Non | Aides très limitées |
| Bien loué nu — micro-foncier | Non (abattement 30 %) | Non | Aides énergétiques éventuelles |
| Bien loué nu — régime réel | Oui, charge déductible | Non | Aides + déficit foncier |
Le déficit foncier : transformer une dépense en baisse d’impôt
Voici le mécanisme le plus puissant pour un bailleur. Lorsque le montant du ravalement et de vos autres charges dépasse vos loyers de l’année, vous ne dégagez plus un bénéfice mais un déficit foncier. Ce déficit ne reste pas cantonné à la seule catégorie des revenus fonciers : une partie vient s’imputer sur votre revenu global, c’est-à-dire sur vos salaires, pensions ou bénéfices professionnels. Résultat, un chantier de façade peut faire baisser l’impôt dû sur l’ensemble de vos revenus, et pas seulement sur vos loyers. C’est ce qui rend le ravalement d’un bien locatif nettement plus intéressant, fiscalement, que celui d’une résidence principale.
Le plafond de 10 700 € et le report sur dix ans
L’imputation sur le revenu global est bornée. Vous pouvez déduire jusqu’à 10 700 € de déficit foncier par an de votre revenu global. La fraction du déficit qui dépasse ce plafond n’est pas perdue : elle est reportable sur vos revenus fonciers des dix années suivantes. Un point technique mérite d’être souligné : la part du déficit provenant des intérêts d’emprunt ne s’impute jamais sur le revenu global, seulement sur les revenus fonciers ultérieurs. Pour un ravalement, cette subtilité joue rarement en votre défaveur, car ce sont bien des travaux, et non des intérêts, qui constituent l’essentiel du déficit. Pour comprendre l’effet global sur votre situation, il est utile de savoir comment baisser son revenu fiscal de référence, que le déficit foncier réduit également.
Le déficit foncier n’est pas une niche fiscale : c’est la simple traduction comptable d’une réalité économique. Vous avez dépensé plus pour votre bien que ce qu’il vous a rapporté cette année-là, et l’État en tient compte dans le calcul de votre impôt.
Le plafond majoré de 21 400 € pour la rénovation énergétique
Depuis 2023, un dispositif renforcé double le plafond d’imputation lorsque les travaux améliorent la performance énergétique du logement. Concrètement, si votre chantier fait passer le bien d’une étiquette énergétique E, F ou G vers une classe A, B, C ou D, le plafond grimpe de 10 700 € à 21 400 € par an. Un ravalement couplé à une isolation thermique par l’extérieur est justement le type de travaux susceptible de déclencher ce bonus. La loi de finances pour 2026 a prolongé ce plafond majoré pour les dépenses payées jusqu’au 31 décembre 2027, afin d’accompagner les bailleurs à l’approche de l’interdiction de louer les passoires thermiques. Pensez à conserver l’audit énergétique avant et après travaux : c’est lui qui prouve le saut de classe exigé.
Combien pouvez-vous réellement économiser ?
Passons aux chiffres, car c’est là que le raisonnement prend tout son sens. L’économie réelle dépend de votre tranche marginale d’imposition : plus vos revenus sont élevés, plus la déduction d’une charge foncière vaut cher. Lorsqu’un ravalement s’impute sur des loyers positifs, vous économisez à la fois l’impôt sur le revenu, calculé à votre taux marginal, et les prélèvements sociaux de 17,2 % qui frappent aussi les revenus fonciers. Le tableau suivant illustre le gain pour un ravalement déductible de 12 000 € venant effacer un bénéfice foncier équivalent. Pour situer votre propre taux, ce rappel sur le calcul de la tranche marginale d’imposition vous sera utile.
| Tranche marginale (TMI) | Économie d’impôt sur le revenu | Économie de prélèvements sociaux (17,2 %) | Gain total estimé |
|---|---|---|---|
| 11 % | 1 320 € | 2 064 € | 3 384 € |
| 30 % | 3 600 € | 2 064 € | 5 664 € |
| 41 % | 4 920 € | 2 064 € | 6 984 € |
| 45 % | 5 400 € | 2 064 € | 7 464 € |
Ces montants supposent que la dépense vient effacer des loyers déjà imposés. Lorsque le ravalement crée au contraire un déficit imputé sur le revenu global, l’économie d’impôt sur le revenu au taux marginal demeure, mais les prélèvements sociaux ne sont pas récupérés sur la fraction imputée hors catégorie foncière. Le gain reste substantiel, mais légèrement inférieur à la colonne de droite ci-dessus. Retenez le principe : un ravalement locatif financé par un bailleur fortement imposé peut voir son coût réel amputé de moitié une fois l’avantage fiscal pris en compte. C’est un argument de poids pour programmer ces travaux une année où vos autres revenus, et donc votre taux marginal, sont élevés.
Volet énergétique : les aides qui complètent la déduction
Quand le ravalement s’accompagne d’une isolation, la fiscalité n’est plus le seul levier. Un empilement d’aides peut alléger la facture, que vous soyez occupant ou bailleur, même si les règles se sont durcies au 1er janvier 2026. Voici les principaux dispositifs à examiner avant de signer votre devis :
- MaPrimeRénov’ : l’isolation des murs par l’extérieur n’est plus finançable dans le parcours par geste depuis 2026 ; elle reste éligible via le parcours accompagné, pour les logements classés E, F ou G engagés dans une rénovation d’ampleur.
- MaPrimeRénov’ Copropriété : pour la partie isolation d’un ravalement d’immeuble, l’aide est plafonnée à 15 000 € par logement.
- Éco-prêt à taux zéro : jusqu’à 50 000 € pour une copropriété, remboursables sur vingt ans, cumulables avec MaPrimeRénov’.
- Certificats d’économie d’énergie (CEE) : versés par les fournisseurs d’énergie, ils complètent souvent les primes publiques.
La taxe sur la valeur ajoutée joue également en votre faveur. Un ravalement sans isolation, sur un bâtiment achevé depuis plus de deux ans, bénéficie du taux intermédiaire de 10 %. Si le chantier intègre une isolation thermique par l’extérieur, l’artisan peut appliquer le taux réduit de 5,5 % sur l’ensemble de la prestation. Sur une facture de plusieurs milliers d’euros, l’écart entre 10 % et 5,5 % représente déjà une somme non négligeable, indépendamment de toute déduction. Ces avantages se cumulent avec la déduction foncière évoquée plus haut, ce qui renforce l’intérêt d’un ravalement « énergétique » pour un bailleur au régime réel.
Le conseil de la rédaction
Avant de lancer le chantier, demandez à votre artisan une facture détaillée séparant clairement le ravalement, l’isolation et les éventuels travaux d’agrandissement. Cette ventilation est décisive : elle conditionne à la fois le taux de TVA appliqué, l’éligibilité aux aides énergétiques et la part réellement déductible de vos revenus fonciers. Un devis flou est la première cause de redressement en cas de contrôle.
Un dernier réflexe de bonne gestion : conservez précieusement l’ensemble des justificatifs pendant au moins trois ans, durée pendant laquelle l’administration peut revenir sur votre déclaration. Factures acquittées, devis détaillés, preuves de paiement et, le cas échéant, audit énergétique : ces documents constituent votre meilleure protection en cas de demande de renseignements. Datez chaque dépense avec soin, car c’est l’année du paiement effectif, et non celle de la commande ou de la fin du chantier, qui détermine l’exercice fiscal d’imputation. Enfin, si vous hésitez entre étaler les travaux sur deux années ou les concentrer sur un seul exercice, simulez les deux hypothèses : le fractionnement peut parfois mieux lisser l’avantage lorsque vos revenus fonciers sont faibles.
Ravalement obligatoire : ce que disent la loi ALUR et les mairies
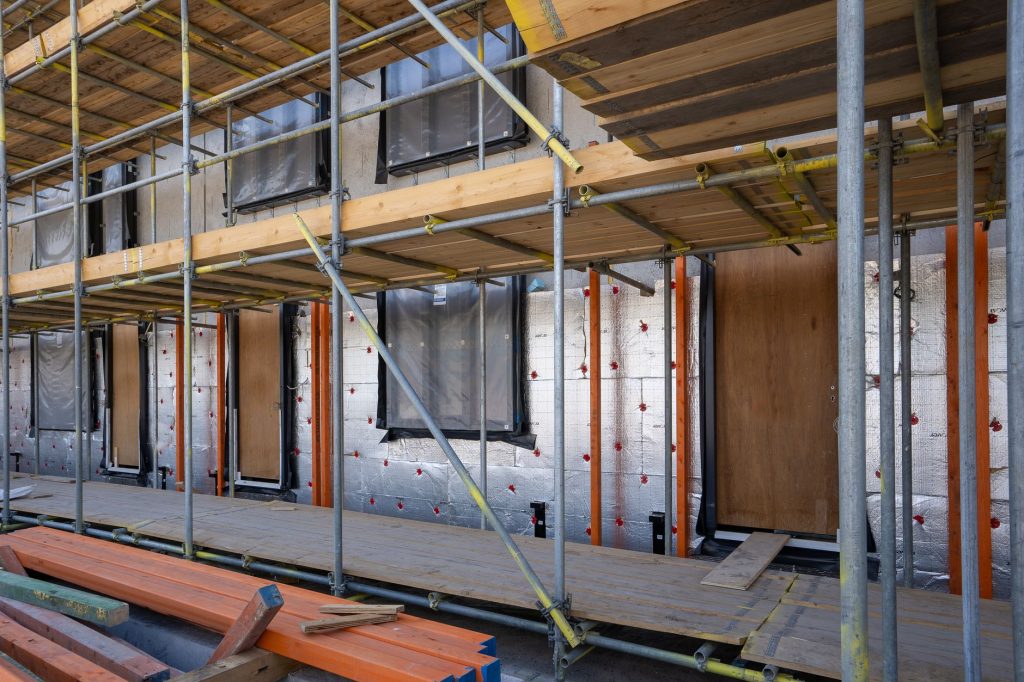
Le ravalement n’est pas toujours un choix. La loi ALUR de 2014 a introduit un principe d’obligation de travaux embarqués : lorsqu’un ravalement concerne plus de la moitié de la surface des murs, hors ouvertures, il doit en principe s’accompagner de travaux d’isolation, sauf exceptions techniques ou architecturales. L’idée est d’utiliser ces chantiers lourds, réalisés une fois par génération, pour améliorer la performance énergétique du bâti. Cette obligation transforme parfois un simple rafraîchissement en rénovation énergétique complète, ce qui, on l’a vu, ouvre paradoxalement l’accès à des avantages fiscaux plus généreux pour les bailleurs.
Sur la fréquence, une croyance tenace veut qu’un ravalement soit obligatoire tous les dix ans. C’est inexact au niveau national. Retenez plutôt ces repères :
- Il n’existe aucune obligation générale imposant un ravalement décennal sur l’ensemble du territoire.
- Certaines communes, souvent les grandes villes ou les secteurs protégés, peuvent l’imposer par arrêté municipal et adresser une injonction de ravaler.
- En cas d’injonction non suivie d’effet, la mairie peut faire exécuter les travaux d’office et en répercuter le coût sur le propriétaire.
Se renseigner en amont auprès du service urbanisme de votre commune évite les mauvaises surprises et permet d’anticiper le calendrier. Un ravalement commandé par la mairie reste soumis aux mêmes règles fiscales que les autres : il est déductible s’il porte sur un bien loué au réel, et il ne l’est pas pour une résidence principale.
Questions fréquentes sur la fiscalité du ravalement de façade
Le ravalement de ma résidence principale est-il déductible ?
Non. Les dépenses afférentes à votre résidence principale ne sont pas déductibles de votre revenu imposable et n’ouvrent droit à aucun crédit d’impôt dédié. Vous pouvez seulement mobiliser les aides à la rénovation énergétique si le chantier comporte une isolation éligible.
Puis-je déduire le ravalement si je suis au micro-foncier ?
Non, pas en plus. Le régime micro-foncier applique un abattement forfaitaire de 30 % censé couvrir toutes vos charges. Pour déduire un ravalement au réel, il faut opter pour le régime réel, engagement pris pour trois ans. Une année de gros travaux justifie généralement ce basculement.
Le déficit foncier créé par un ravalement est-il reporté si je ne peux pas tout imputer ?
Oui. La fraction du déficit qui dépasse le plafond d’imputation sur le revenu global, 10 700 € ou 21 400 € selon les cas, se reporte sur vos revenus fonciers des dix années suivantes. Pour déclarer correctement ces montants, la lecture de nos repères sur les cases des revenus fonciers vous aidera à remplir le formulaire 2044.
Comment vérifier l’impact réel sur mon impôt ?
Le plus sûr est de comparer votre avis d’imposition avant et après prise en compte des travaux. Notre guide pour comprendre et vérifier votre avis d’imposition ligne par ligne détaille où apparaît la baisse liée au déficit foncier.
Cet article est fourni à titre informatif et ne remplace pas un conseil personnalisé. La fiscalité du ravalement dépend de votre situation précise et des textes en vigueur à la date de vos travaux ; pour une décision engageante, rapprochez-vous d’un notaire, d’un expert-comptable ou de votre centre des finances publiques.

Baptiste rédige des articles consacrés à la fiscalité, à l’épargne et aux mécanismes d’optimisation prévus par la réglementation. Son approche repose sur l’analyse des règles fiscales et leur mise en perspective concrète, afin d’aider les lecteurs à mieux appréhender leur situation et leurs obligations.